国际银行又盯上中国人的钱了。
这一次,它们看中的不是中国制造业,也不是中国消费市场,而是中国家庭手里的金融资产。
11月18日,《南华早报》援引摩根士丹利的研究报告称,到2035年,中国家庭持有的海外金融资产可能达到10万亿美元。
这个数字相当惊人。
报告估算,2025年底,中国家庭海外金融资产约为4.4万亿美元。如果未来十年保持8.7%的年复合增长率,到2035年,这一规模就有望突破10万亿美元。
从4.4万亿美元到10万亿美元,意味着未来十年可能增加一倍以上。
汇丰、渣打等国际银行,自然不会放过这个机会。
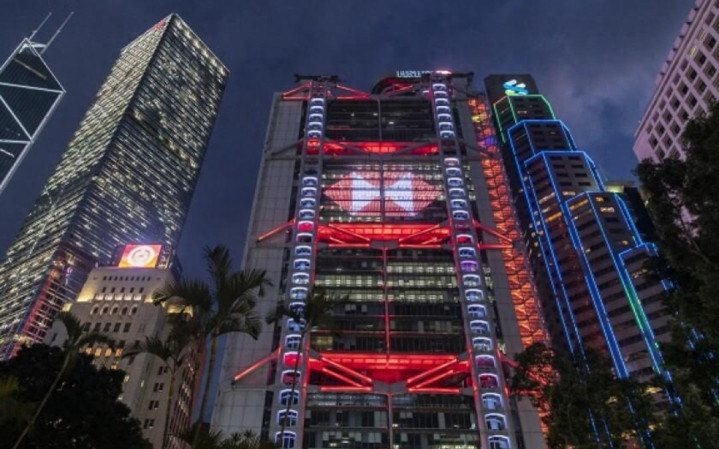
中国家庭的钱,成了国际银行争夺的目标
为什么摩根士丹利如此看好中国家庭的海外资产?
说到底,还是因为中国家庭拥有庞大的财富积累,而且资产配置需求正在发生变化。
过去,中国家庭的财富主要集中在房地产、银行存款和国内金融产品上。随着投资渠道增加,一部分家庭开始关注海外股票、债券、基金以及其他金融产品。
对国际银行来说,这意味着一个规模巨大的潜在客户群体。
银行最喜欢什么样的客户?
不是只把钱存进账户、几年不动的客户,而是愿意购买基金、债券、保险和其他财富管理产品的客户。
一笔资金进入银行体系之后,可以衍生出很多业务。存款、投资、资产管理、私人银行服务,每一项都可能带来收入。
中国家庭海外资产规模越大,国际银行能够争取的业务就越多。
这也是为什么摩根士丹利会特别提到汇丰和渣打。
它们在亚洲拥有成熟的业务网络,长期经营中国客户市场。如果中国家庭海外资产继续扩大,这些银行显然有机会从中分得更多市场份额。
为什么越来越多中国家庭关注海外市场?
原因并不复杂,主要是投资选择变多了。
首先是分散风险的需求。
如果一个家庭的大部分财富都集中在房地产或者单一市场,一旦相关市场出现波动,家庭资产就容易受到较大影响。
适当配置不同国家和地区的金融资产,可以降低单一市场风险。
其次是不同市场之间存在收益差异。
摩根士丹利在报告中比较了内地与香港部分金融产品的表现。
例如,过去五年,恒生指数累计下跌约6%,沪深300指数跌幅超过18%。
报告还提到,香港部分银行三个月期存款利率超过3%,而内地银行同期限存款利率约为1%。
这些数据并不意味着海外投资一定更赚钱,但确实反映出不同市场之间存在差异。
对有一定投资经验的家庭来说,多一个市场,就多一种选择。
另外,内地与香港金融市场的联系也在加强。
沪港通、深港通、债券通以及跨境理财通等机制,让两地金融市场之间的联系更加紧密。
居民参与跨境金融活动,有了更多正规的渠道。
摩根士丹利看好的,正是这种长期变化。
香港和新加坡,正在争夺中国内地家庭的钱包
中国内地家庭海外资产增长,谁最有可能受益?
香港无疑是重要参与者。
香港最大的优势,就是距离内地近,同时拥有成熟的国际金融市场。
对于内地投资者来说,香港能够提供不同币种的存款、债券、基金和保险产品,也有较为完善的金融服务体系。
对于国际银行来说,香港则是接触内地客户的重要入口。
汇丰和渣打长期经营香港市场,如果中国家庭海外资产继续增长,它们自然希望吸引更多客户。
新加坡也不甘落后。
近年来,新加坡一直在发展国际财富管理业务,吸引全球资金、家族办公室和高净值客户。
它与香港的竞争,已经不只是银行存款和私人银行业务,还涉及基金管理、家族财富管理和跨境资产服务。
摩根士丹利认为,未来十年,中国家庭海外资产增长,将给香港和新加坡的金融机构带来更多业务机会。
说得直接一点,中国家庭的钱,正在成为亚洲金融中心争夺的重要资源。
海外资产增长,不等于资金可以随意出境
不过,这份报告还有一个值得注意的地方。
摩根士丹利并没有认为中国家庭海外资产会毫无约束地增长。
报告提到了中国对跨境资金流动的监管,以及对部分境外证券账户、离岸信托和相关税务事项的管理。
这意味着,未来海外资产配置的增长,很大程度上要依靠正规渠道。
报告还估算,截至2025年底,中国家庭海外IPO相关投资规模约为1万亿美元。
对于这一部分投资,摩根士丹利预计,未来十年的增长速度可能放缓。
与此同时,通过正规渠道配置海外金融资产的规模预计会继续扩大。
这反映出一个趋势:海外投资需求仍然存在,但投资者和金融机构都必须更加重视合规问题。
海外投资不是把钱转出去就万事大吉。
不同国家有不同的税收制度、金融监管规则和投资者保护制度。汇率变化、市场波动以及当地政策调整,都可能影响最终收益。
对于普通家庭来说,选择投资市场时,不能只看收益率,更要看风险和资金安全。
一点看法:中国人的财富,不能只让外国银行赚走管理费
摩根士丹利给出的10万亿美元预测,最值得中国关注的,不是这个数字有多大,而是国际金融机构已经把中国家庭视为未来十年最重要的客户群体之一。
过去,国际银行争夺中国市场,主要靠企业金融、贸易融资和跨国公司业务。
现在,它们开始把目光转向中国家庭。
这背后是中国居民财富结构的变化。随着家庭资产积累,投资者不再满足于单一的存款和房地产配置,对基金、债券、保险以及跨境资产管理的需求都会增加。
谁能提供更好的金融服务,谁就有机会获得这部分市场。
但有一个问题值得反过来思考:为什么中国家庭的海外财富增长,会成为汇丰、渣打和华尔街投资银行的重大利好,中国自己的金融机构却不能成为主要受益者?
中国并不缺少庞大的居民财富,也不缺少金融市场规模。真正需要补上的,是财富管理产品的丰富程度、专业服务能力、风险管理水平以及国际市场竞争力。
香港尤其不能错过这次机会。
香港既连接内地居民,也连接国际资本市场。中国家庭有海外资产配置需求,香港完全可以发挥桥梁作用,把更多跨境财富管理业务、金融产品和专业服务留在本地市场。
当然,这不意味着鼓励资金无序流动。合法合规的海外投资与资本外逃是两回事。该开放的渠道要不断完善,该执行的监管也不能放松。
还要看到,国际银行并不是慈善机构。它们看中中国家庭的财富,最终目的是争取客户、扩大管理规模、赚取服务收入。中国投资者不能只看到海外市场的收益,也要看清产品费用、汇率风险、税务责任和投资限制。
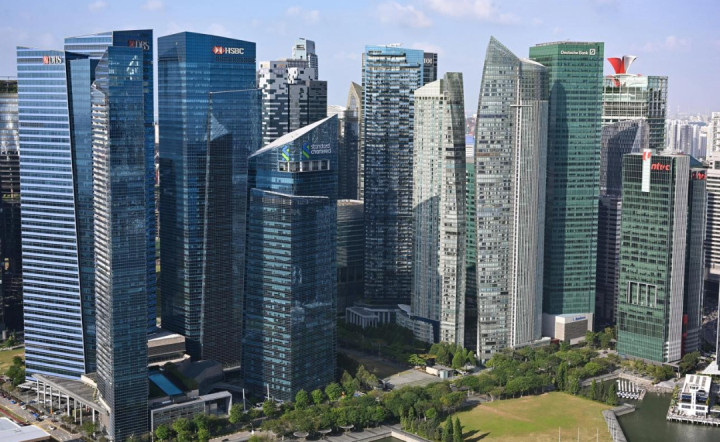
更重要的是,中国金融机构不能长期满足于国内市场。中国企业已经走向全球,中国居民的财富管理需求也在国际化,金融服务能力必须跟上。
中国家庭财富增长,不应该只是汇丰、渣打和华尔街银行的生意机会。中国自己的金融机构同样应该走出去,香港也应该借此巩固国际金融中心地位。中国不仅要成为全球财富管理机构争夺的客户来源,更要成为全球财富管理市场的重要参与者。
易倍策略提示:文章来自网络,不代表本站观点。