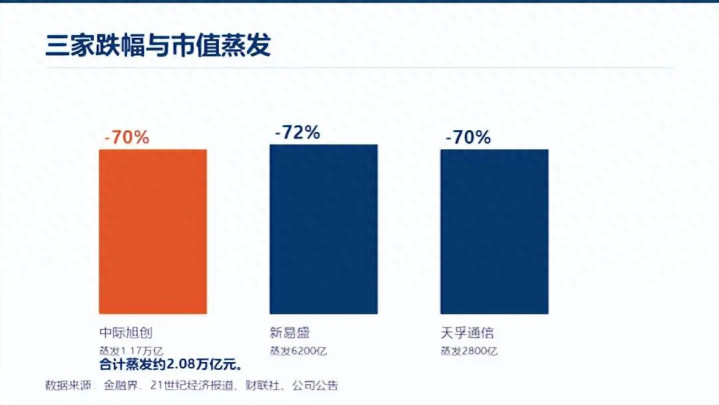
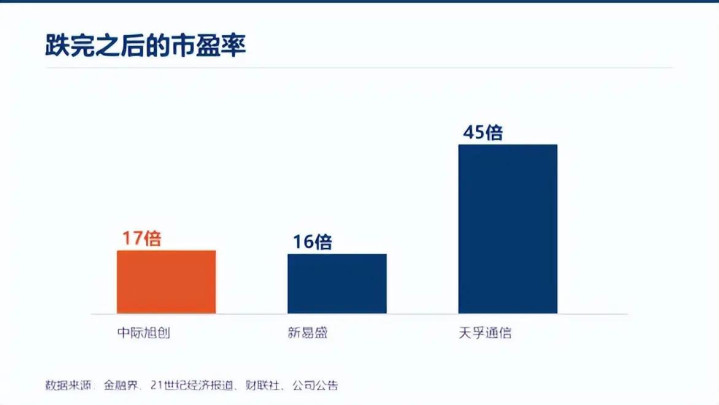
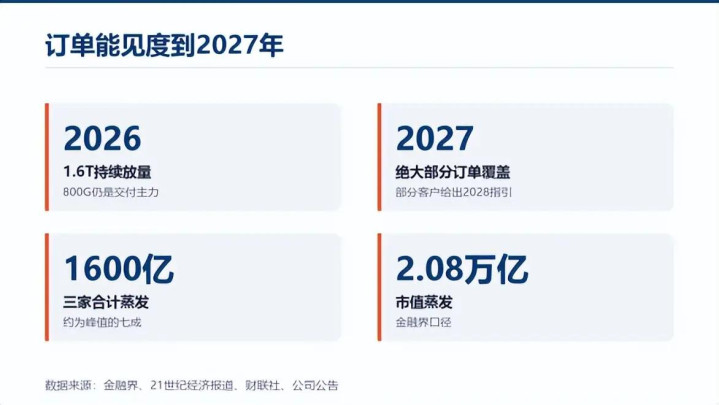
11月16日,“易中天”三家公司再次大跌:中际旭创跌10.23%,市值跌破5000亿元;新易盛跌9.66%,天孚通信跌9.15%。自高点以来,三家跌幅都在70%左右,合计市值蒸发约2.08万亿元。跌完之后,中际旭创动态市盈率约17倍,新易盛约16倍,天孚通信约45倍。低市盈率不等于便宜,这是判断这轮下跌的第一个前提。
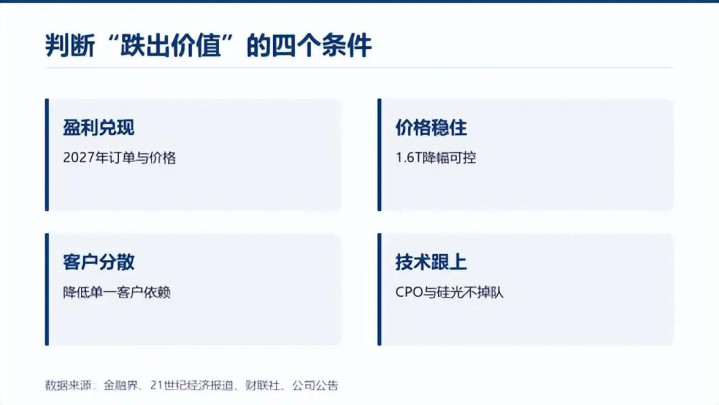
光模块是周期成长行业,盈利跟着云厂商资本开支走,股价跟着预期走。股价跌得比盈利快,PE会被动变低;盈利开始下修,PE又会被动变高。用静态PE判断价值,容易买在周期顶部。要回答“跌出价值了吗”,得看四个条件:盈利能否兑现、价格能否稳住、客户能否分散、技术能否跟上。
先看这轮涨幅。2025年6月到2026年6月,中际旭创从64.1元涨到1415.68元,涨幅超过20倍,市值最高约1.6万亿元;新易盛、天孚通信同步大涨。驱动力是全球AI基建的资本开支,以及800G、1.6T光模块的放量。光模块的行业格局是两头集中:上游芯片集中在少数厂商,下游客户集中在北美云厂商,中游光模块由中国企业主导;中游份额高,议价权却受两头挤压。光模块是算力集群的连接件,GPU越多、集群越大,用量越高;速率越高,光路对准的精度要求越高,良率爬坡越慢,1.6T的良率提升决定了放量速度和毛利率。
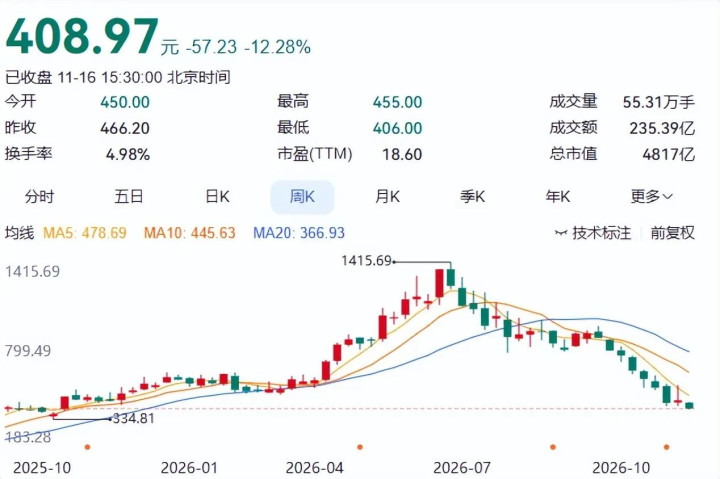
涨得快,跌得也快。中际旭创从1415.68元跌到418.50元,跌幅70%;新易盛跌72%,天孚通信跌近70%。2.08万亿元市值蒸发,把过去两年的涨幅还回去一大半。市值蒸发有两个口径:金融界统计约2.08万亿元,21世纪经济报道统计约1.87万亿元,差异来自高点选取和汇率处理,方向一致。这轮下跌的本质,是估值锚从“AI确定性”切换到“周期盈利”。
为什么PE只有17倍?因为分母还在高位。2026年的盈利对应2025年至2026年的订单和价格,股价跌的是2027年以后的预期。分子跌了七成,分母还没跌,PE自然低。盈利是后视镜,股价是前照灯,周期股的估值难点就在这里。
订单层面暂时没有崩塌。中际旭创称,未看到主要客户砍单或下调2027年指引,2027年绝大部分订单已覆盖全年,部分客户给出2028年需求指引;新易盛称800G、1.6T持续放量;天孚通信称在手订单饱满,股权激励锚定2027年净利润超50亿元。但订单是框架协议,价格和数量按季度确认;订单覆盖全年,不等于利润锁定全年。订单越多,产能投入越大,折旧和费用越高;量增价减,利润增速可能远低于收入增速。2027年订单的另一个变量是客户结构:云厂商自建产能、扶持第二供应商,会分流订单;英伟达的整机方案,会集中订单。两种力量方向相反,净效应要看2027年的招标结果。
客户集中是第二个问题。北美四家云厂商的资本开支占全球AI基建的大头,它们上调指引订单就增加,下调就放缓;2026年资本开支仍在增长,但斜率在放缓。斜率变化对订单的影响,比绝对水平更直接。英伟达换帅引发的波动,就是客户集中风险的现实版。
技术迭代是第三个问题。800G之后是1.6T,1.6T之后是CPO和硅光。CPO把光引擎和交换芯片封装在一起,会改变可插拔光模块的形态;硅光的优势是集成度和成本,劣势是光源和良率。三条路线并存,谁成为主流取决于云厂商的部署节奏。CPO的商用节奏,是2027年最大的变量:提前放量,可插拔份额被分流;延后,1.6T生命周期更长。两种情形对估值的影响完全不同。800G是2025年至2026年的主力,1.6T是2027年的增量;1.6T单价更高、毛利更好,但放量节奏取决于交换芯片和云厂商的部署,速率升级的红利通常只有一年到一年半。
价格年降是第四个问题。光模块价格谈判通常一年一次,降幅取决于速率、规模和竞争。1.6T初期价格高、降幅小;规模上来之后,降幅扩大。企业靠新品溢价对冲老产品降价,新品节奏慢了,毛利率就往下走。毛利率是价格的函数,新品初期高、规模上来后下降;企业要用下一代新品接续,才能维持毛利率。云厂商自研交换芯片,会改变光模块的采购模式:过去是整机采购,未来可能分开采购光引擎、DSP和封装,采购模式变化会重新分配产业链利润。
估值锚是第五个问题。过去两年,光模块的估值锚是“AI基建的确定性”;现在,英伟达市值跌破4万亿美元,黄仁勋辞任,市场把AI资本开支的假设从线性增长改成区间增长。英伟达事件的细节值得记录:11月8日道歉信,11月12日辞任,五个交易日股价跌12.75%,上周跌13%,连续第六周下跌。锚一动,估值体系就要重算。从全球比较看,光模块是少数中国厂商占主导的AI硬件环节;份额高是优势,也是压力,客户会扶持第二供应商,贸易政策也会增加不确定性,这两种力量会长期压制估值上限。
那17倍PE到底贵不贵?用PEG看,17倍对应20%的增速才算合理;增速降到10%,17倍就偏贵。用现金流看,资本开支大、存货高的企业,自由现金流往往低于净利润。单一指标都不够。从估值方法看,光模块适合用PE区间和PEG结合,而不是单一历史分位;景气高点时PE低是假象,景气低点时PE高也可能是机会。
从产业链位置看,中国光模块企业占全球份额较高,交付和成本是优势,芯片和标准是短板。上游的EML激光器、DSP芯片仍依赖海外,高端产品定价权不完全在自己手里,这是估值折价的原因之一。供应链多元化是长期变量,云厂商要求产能分散,东南亚、墨西哥会分到一部分订单;但中国的集群配套和交付效率,短期内难以替代。
从财务和筹码看,光模块企业资本开支大、存货高、应收账款周期长;订单增长时现金流承压,订单放缓时存货和产能变成负担。机构持仓和融资盘会放大波动,短期筹码结构比基本面更能解释涨跌。融资盘是双刃剑:上涨时推波助澜,下跌时强制平仓会放大跌幅;2万亿蒸发里,有一部分是杠杆资金被动平仓,不完全是对基本面的定价。2万亿蒸发对应的是筹码重构,高位进场的资金需要时间消化,低位接盘的资金需要理由;重构完成之前,股价很难走出趋势。
所以,“跌出价值”需要条件:2027年订单兑现且价格降幅可控;1.6T和CPO的技术路线不掉队;客户结构多元化;估值锚从“AI确定性”切换到“盈利和现金流”。这四个条件没有兑现之前,17倍PE只是数字,不代表安全边际。PE低不等于安全边际,跌幅大也不等于风险出清;周期股的底部,通常出现在盈利下修之后。
对行业来说,估值回归会倒逼企业从扩产抢份额转向控成本、保现金流;对市场来说,2万亿蒸发是一次风险教育。价值是赚出来的,不是跌出来的。对普通读者,猜底没有意义,关键是看清盈利拐点;判断这轮调整是否结束,看三个信号:1.6T价格企稳、客户资本开支指引上调、毛利率环比回升。
接下来盯几个指标:北美云厂商的资本开支指引,1.6T的出货量和价格,光模块企业的毛利率和存货周转,CPO的商用进度,英伟达新管理层的战略。时间窗口不长,2027年订单的确认、1.6T价格的谈判、CPO的送样,都会在未来两个季度陆续落地,信息一旦明确,市场会重新定价。光模块的全球需求仍在增长,但增长斜率在放缓;斜率变化对估值的影响,比方向变化更大。中国厂商的交付效率是优势,但优势会被产能扩散稀释;2027年,是验证这些判断的关键年份。
2万亿蒸发、PE17倍,光模块跌出价值了吗?跌出了讨论价值的位置,但还没有足够的安全边际。低PE可能是机会,也可能是周期顶部的标记,区别在于盈利能不能兑现。光模块的故事没有结束,只是从叙事驱动回到业绩驱动。
接下来的行情,要靠订单、价格和技术来证明,而不是靠AI的叙事。这是产业成熟的代价,也是市场定价的常态。市场需要时间消化,估值体系的重建不会一次完成。这是估值体系的重建,也是产业成熟的必经阶段;市场会给出新的定价锚,时间不会太短。这一点,需要耐心,也需要证据。 对光模块来说,阵痛之后,才谈得上成熟。这是必经之路,没有例外。 这是共识。
易倍策略提示:文章来自网络,不代表本站观点。